

 FOREX ZONE BY HAKIM DAN TEGUH
AUDUSD
Opportunity: Bearish Range 0,69200 – 0,68500
Kondisi mata uang Aussie terhadap mata uang Dollar AS terus berada dalam pelemahan. Bahkan mata uang Dollar Australia mencapai level terendah dalam sebelas minggu seiring menguatnya dolar AS akibat lonjakan imbal hasil obligasi Treasury, sementara investor mengurangi spekulasi mengenai kenaikan suku bunga RBA dalam waktu dekat. Pasar menurunkan peluang kenaikan suku bunga RBA pada bulan November menjadi 20% dari sebelumnya 36% setelah data inflasi bulan Agustus tercatat sedikit di bawah perkiraan. Kenaikan suku bunga berikutnya kini lebih mungkin terjadi pada bulan Maret dibandingkan Februari. Data perdagangan Australia juga membebani sentimen pasar karena surplus perdagangan menyusut ke level terendah dalam tiga bulan terakhir. Sementara itu, nilai tukar dolar Australia (Aussie) ditutup melemah 3,1% bulan lalu, sebagian disebabkan oleh penguatan dolar AS secara luas dan ketegangan yang terus berlanjut di Timur Tengah. Indeks dolar naik ke level tertinggi hampir 18 bulan meskipun ekspektasi kenaikan suku bunga Fed bulan ini menurun, karena imbal hasil obligasi pemerintah melonjak ke level tertinggi dalam beberapa dekade akibat kekhawatiran atas inflasi yang terus berlanjut akibat kenaikan harga energi. Harga minyak tetap tinggi karena kemajuan dalam perundingan antara AS dan Iran sangat minim, meskipun terdapat tanda-tanda pemulihan arus pasokan dari Timur Tengah.
Pivot : 0,69293
R1 : 0,69553 S1 : 0,69029
R2 : 0,69817 S2 : 0,68769
R3 : 0,70077 S3 : 0,68505
USDJPY
Opportunity: Bullish Range 158,000 – 158,500
Terpuruknya mata uang Yen terhadap mata uang Dollar AS belum usai. Bahkan saat ini kondisi mata uang Jepang tersebut melemah dan sudah menyentuh level 158,443, bergerak menuju level terendah dalam satu bulan, karena ringkasan pendapat dari pertemuan Bank of Japan (BOJ) bulan September tidak memenuhi ekspektasi investor akan sinyal *hawkish* yang lebih kuat dari para pembuat kebijakan. Ringkasan tersebut menunjukkan bank sentral menggeser fokusnya ke arah mencegah inflasi melebihi targetnya, mengindikasikan kenaikan suku bunga lagi tahun ini, tetapi memberikan sedikit kejelasan tentang waktunya menjelang pertemuan kebijakan pada bulan Oktober dan Desember. Yen juga mendapat tekanan akibat Dollar AS yang lebih kuat dan imbal hasil obligasi Treasury yang tinggi di tengah ekspektasi bahwa Federal Reserve mungkin perlu menaikkan suku bunga lebih lanjut untuk meredam inflasi yang dipicu oleh harga energi. Hal ini mendukung prospek perbedaan suku bunga AS-Jepang yang lebih lebar, karena siklus pengetatan kebijakan The Fed terus melampaui kenaikan suku bunga BOJ.
Pivot : 157,907
R1 : 158,596 S1 : 157,372
R2 : 159,131 S2 : 156,683
R3 : 159,820 S3 : 156,148
GBPUSD
Opportunity : Bearish menuju : 1.3124 – 1.3068
Sesuai perkiraan, Pounds ditutup melemah pada perdagangan Kamis kemarin. Mata-uang Poundsterling kembali tertekan yang sempat menguat di sesi sebelumnya. Pelemahan Pounds juga diakibatkan rilisnya data Perumahan Inggris yang turun dari angka sebelumnya. Pounds melemah menuju bawah 1,3200 dan mencapai level terendah dalam empat bulan. Dari Inggris, pasar akan memperhatikan data Decision Maker Panel Bank of England untuk melihat perkembangan ekspektasi perusahaan terhadap inflasi dan kondisi ekonomi. Disisi lain sentimen Dollar AS kembali menguat pada perdagangan Kamis dan membawa indeks Dolar AS (DXY) ke level tertinggi dalam 18 bulan. DXY bahkan sempat menyentuh area 102 setelah investor meningkatkan perhatian terhadap prospek ekonomi AS, kenaikan imbal hasil Treasury, serta ketidakpastian geopolitik. Perhatian pasar pada Jumat, 2 Oktober tertuju pada data ketenagakerjaan Amerika Serikat. Biro Statistik Tenaga Kerja AS (BLS) menjadwalkan rilis Employment Situation untuk September 2026 pada pukul 08.30 waktu New York. Data tersebut mencakup Nonfarm Payrolls (NFP) dan tingkat pengangguran. Data tenaga kerja akan menjadi salah satu acuan penting bagi pasar dalam membaca arah kebijakan Federal Reserve. Selain NFP dan tingkat pengangguran, Factory Orders juga masuk dalam agenda ekonomi AS. GBP masih berpotensi untuk melemah pada perdagangan hari ini yang masih dibayangi oleh penguatan U.S Dollar.
Open : 1.3194 Pivot 1.3216
R1 : 1.3252 S1 : 1.3160
R2 : 1.3308 S2 : 1.3124
R3 : 1.3344 S3 : 1.3068
EURUSD
Opportunity : Bearish menuju 1.1143 – 1.1071
Mata-uang Euro semakin jauh tertekan dalam satu bulan terakhir. Geopolitik yang tidak menentu dan harga energi yang tinggi menekan mata-uang Euro. Naiknya angka Manufaktur PMI kawasan Eropa tidak mampu menahan pelemahan mata-uang Euro. EUR/USD bergerak menuju area 1,12 dan mencatat level terendah dalam 17 bulan. Kekhawatiran terhadap kondisi fiskal Prancis ikut menekan sentimen terhadap Euro. Pasar obligasi Prancis juga menghadapi tekanan dalam gejolak obligasi global. Yield obligasi pemerintah Prancis bertenor 10 tahun mendekati 5%, sementara spread terhadap obligasi Jerman melebar ke level yang mengingatkan pasar pada periode tekanan hutang zona euro. Disisi lain sentimen Dollar AS kembali menguat pada perdagangan Kamis dan membawa indeks Dolar AS (DXY) ke level tertinggi dalam 18 bulan. DXY bahkan sempat menyentuh area 102 setelah investor meningkatkan perhatian terhadap prospek ekonomi AS, kenaikan imbal hasil Treasury, serta ketidakpastian geopolitik. Perhatian pasar pada Jumat, 2 Oktober tertuju pada data ketenagakerjaan Amerika Serikat. Biro Statistik Tenaga Kerja AS (BLS) menjadwalkan rilis Employment Situation untuk September 2026 pada pukul 08.30 waktu New York. Data tersebut mencakup Nonfarm Payrolls (NFP) dan tingkat pengangguran. Data tenaga kerja akan menjadi salah satu acuan penting bagi pasar dalam membaca arah kebijakan Federal Reserve. Selain NFP dan tingkat pengangguran, Factory Orders juga masuk dalam agenda ekonomi AS. EUR masih berpotensi untuk melemah pada perdagangan hari ini yang masih dibayangi oleh penguatan U.S Dollar.
Open : 1.1239 Pivot : 1.1264
R1 : 1.1314 S1 : 1.1192
R2 : 1.1386 S2 : 1.1143
R3 : 1.1436 S3 : 1.1071
USDCHF
Opportunity : Bullish menuju : 0.8418 – 0.8455
Di luar perkiraan, Swiss Franc justru menguat di tengah naiknya indeks Dollar pada Kamis kemarin. Data ekonomi Swiss yang solid mampu menopang pelemahan Franc Swiss dalam satu pekan terakhir. Data CPI dan Retail Sales Swiss yang rilis diatas angka perkiraan mampu menopang penguatan Franc Swiss. Fokus pasar pada hari ini pada laporan data Non-farm payroll, Unemployment Rate dan Average Hourly Earnings AS yang rilis malam nanti. Data tenaga kerja akan menjadi salah satu acuan penting bagi pasar dalam membaca arah kebijakan Federal Reserve. Selain NFP dan tingkat pengangguran, Factory Orders juga masuk dalam agenda ekonomi AS. CHF berpotensi untuk tertekan pada perdagangan hari ini yang akan dibayangi oleh penguatan U.S Dollar.
Open : 0.8303 Pivot : 0.8328
R1 : 0.8364 S1 : 0.8273
R2 : 0.8418 S2 : 0.8237
R3 : 0.8455 S3 : 0.8182
DXY
Opportunity: Bullish Range 102,000 – 102,500
Keperkasaan mata uang Greenback terhadap beberapa mata uang utama dunia lainnya terus berlanjut. Bahkan penguatan tersebut tergambar pada Indeks Dollar AS (DXY) yang mengalami lonjakan cukup bagus dan sentuh level tertinggi hariannya 102,207. Indeks Dollar AS memperpanjang kenaikannya selama empat sesi berturut-turut, mengawali kuartal keempat dengan posisi yang kuat dan menyentuh level 102, level tertinggi sejak Maret 2025. Dollar AS terus mendapat keuntungan dari ekspektasi pengetatan kebijakan lebih lanjut oleh The Fed di tengah tekanan inflasi yang tinggi akibat situasi di Timur Tengah dan kinerja ekonomi AS yang tangguh. Sementara itu, Presiden The Fed Minneapolis, Kashkari, mengatakan pada hari Rabu bahwa tekanan harga masih tinggi, bahkan setelah inflasi PCE—indikator inflasi pilihan The Fed—tercatat di bawah perkiraan. Meskipun probabilitas kenaikan suku bunga pada bulan Oktober telah turun menjadi sekitar 37%, dari sekitar 70% minggu lalu, para pedagang telah sepenuhnya memperhitungkan kenaikan suku bunga Fed sebesar 25bps lagi tahun ini dan hampir empat kenaikan tambahan hingga akhir tahun depan. Dollar AS sebagian besar menguat terhadap Yen, Poundsterling, dan Euro.
Pivot : 101,902
R1 : 102,346 S1 : 101,598
R2 : 102,650 S2 : 101,154
R3 : 103,094 S3 : 100,850

INDICES ZONE BY FEDI
NIKKEI
Opportunity: Bullish ke area 67,031
Indeks Nikkei 225 turun 0,6% menjadi sekitar 68.500 pada hari Jumat, mengakhiri kenaikan dua hari berturut-turut karena harga minyak naik di tengah kekhawatiran bahwa potensi peningkatan konflik AS-Iran dapat semakin mengganggu pasokan energi Timur Tengah dan memicu kembali tekanan inflasi. Investor juga menilai data yang menunjukkan inflasi inti Tokyo meningkat menjadi 2,7% pada bulan September, naik di atas target 2% Bank Sentral Jepang untuk pertama kalinya dalam sembilan bulan, sebagian karena harga minyak yang lebih tinggi. Dalam berita perusahaan, SoftBank Group mengatakan telah menyelesaikan tahap ketiga dan terakhir dari investasi lanjutan senilai $10 miliar di OpenAI, sehingga total investasinya di perusahaan AI tersebut menjadi $64,6 miliar dengan kepemilikan saham sekitar 13%. Penurunan yang signifikan terjadi pada perusahaan-perusahaan besar termasuk Kioxia (-2,3%), SoftBank (-3,8%), Taiyo Yuden (-3,3%), Fast Retailing (-1,5%), dan Toyota (-1,8%). Untuk pekan ini, indeks Nikkei tetap berada di jalur yang tepat untuk naik lebih dari 3%, menandai kenaikan mingguan ketiga berturut-turut.
Pivot : 65,887
R1 : 66,893 S1 : 65,303
R2 : 67,477 S2 : 64,297
R3 : 68,483 S3 : 63,713
HANGSENG
Opportunity: Bearish ke 25,217
Indeks Hang Seng anjlok 2,7%, atau 667 poin, menjadi 23.943 pada hari Jumat, menandai penurunan satu hari terbesar sejak Juli 2026, karena aksi jual kembali aset berisiko global membebani saham Hong Kong setelah libur Hari Nasional. Penurunan tersebut terjadi di tengah kenaikan imbal hasil obligasi pemerintah AS, dengan imbal hasil 10 tahun mencapai 5,34%, tertinggi sejak 2002, karena kenaikan biaya energi dan investasi terkait AI yang kuat memicu inflasi dan kekhawatiran suku bunga. Harga minyak tetap tinggi, dengan Brent sekitar US$102,6 per barel karena kekhawatiran akan gangguan pasokan di Timur Tengah dan penangguhan ekspor bahan bakar olahan oleh China. Saham teknologi tetap berada di bawah tekanan di tengah imbal hasil yang lebih tinggi dan pembatasan AS terhadap perangkat keras AI canggih, sementara ketegangan geopolitik semakin meredam sentimen. Aksi jual juga diperkuat oleh tidak adanya aliran dana dari Southbound Stock Connect karena pasar daratan Tiongkok tetap tutup. Saham-saham yang mengalami penurunan signifikan antara lain Tencent (-1,9%), AIA (-5,0%), HKEX (-2,4%), Trip.com (-3,0%) dan Xiaomi (-4,4%).
Pivot : 24,408
R1 : 24,558 S1 : 24,120
R2 : 24,846 S2 : 23,970
R3 : 24,996 S3 : 23,682
NASDAQ
Opportunity: Buy Limit: 30,560| SL: 30,400 | TP: 30,720
Kontrak berjangka saham AS sedikit berubah pada hari Jumat karena investor dengan hati-hati menunggu laporan pekerjaan bulan September, yang dapat memberikan petunjuk baru tentang kesehatan pasar tenaga kerja dan membentuk ekspektasi terhadap kebijakan moneter Federal Reserve. Namun, pasar akan membutuhkan ambang batas yang lebih tinggi untuk laporan pekerjaan yang kuat agar dapat memicu spekulasi kenaikan suku bunga Fed bulan ini, dengan para pedagang saat ini memperkirakan probabilitas sekitar 75% bahwa suku bunga akan tetap tidak berubah. Investor juga memantau perkembangan geopolitik karena AS mempertimbangkan untuk mengerahkan kapal induk dan pasukan tambahan ke Timur Tengah, yang berpotensi meningkatkan konflik dengan Iran dan menyebabkan gangguan lebih lanjut terhadap pasokan energi regional. Dalam berita perusahaan, Anthropic dilaporkan sedang menjajaki rencana untuk melakukan penawaran umum perdana (IPO) paling cepat pertengahan November. Selama perdagangan reguler pada hari Kamis, S&P 500 naik 0,19%, sementara Dow dan Nasdaq Composite masing-masing naik tipis 0,04% karena imbal hasil obligasi pemerintah turun dari level tertinggi dalam beberapa dekade.
Pivot : 30,917.92
R1 : 31,166.33 S1 : 30,771.33
R2 : 31,312.92 S2 : 30,522.92
R3 : 31,561.33 S3 : 30,376.33
COMMODITY ZONE BY NITRA
Gold
Opportunity: Bearish menuju 4110
Emas kemarin (1 Oktober) rebound tipis dan ditutup di 4,175.73, naik sekitar 0.45%, setelah sebelumnya anjlok hampir 4% pada 28 September ke level terendah tujuh minggu. Data inflasi PCE yang lebih lunak dari perkiraan membuat peluang kenaikan suku bunga The Fed di Oktober turun ke bawah 50%, tetapi kenaikan emas tertahan di bawah 4,200 karena yield obligasi AS masih berada di level tertinggi dalam puluhan tahun.
Hari ini fokus pasar ada pada data Nonfarm Payrolls September pukul 19:30 WIB, dengan konsensus sekitar 90 ribu pekerjaan dan pengangguran 4.1%. Angka yang kuat akan menaikkan lagi peluang hike, mendorong yield dan dolar, dan menekan emas. Angka yang lemah bisa memberi ruang rebound. Harga minyak yang naik juga menjadi tekanan tambahan karena memperkuat kekhawatiran inflasi dan yield.
Secara teknikal daily, bias masih bearish karena harga berada di bawah EMA20 (4,282), EMA50 (4,310) dan SMA100 (4,283), dengan RSI 40.6 dan MACD negatif. Resistance terdekat di 4,199 dan 4,223, lalu 4,282–4,300. Support di 4,145, 4,125 dan 4,110, dan jika tembus, 4,000 menjadi target berikutnya. Waspadai volatilitas tinggi saat NFP rilis.
Pivot : 4169.26
R1 4199.5 R2 4223.28 R3 4253.52
S1 4145.48 S2 4115.24 S3 4091.46
Oil
Opportunity : Wait and See
Minyak kemarin (1 Oktober) berbalik naik dan ditutup di 92.83, naik sekitar 2.7%, setelah sempat turun ke 88.72. Pemicunya laporan bahwa AS mengirim kapal induk ketiga ke Timur Tengah, tanker yang diserang saat melintas di Selat Hormuz, dan sikap AS yang belum mau melonggarkan sanksi terhadap Iran. Sebelumnya, di awal pekan harga sempat turun tajam karena aliran minyak dari Teluk mulai pulih.
Hari ini perundingan AS–Iran dan nasib Selat Hormuz tetap menjadi faktor utama,buntu berarti harga cenderung naik, ada kemajuan berarti harga bisa turun. Pasokan fisik masih terganggu dan OPEC+ menahan kuota Oktober. Stok minyak mentah AS naik 0.922 juta barel, padahal perkiraan turun, tetapi stok bensin dan diesel turun. Jika Hormuz benar-benar dibuka, fokus pasar bisa bergeser ke risiko kelebihan pasokan.
Secara teknikal daily, tren menengah masih naik tetapi sedang terkoreksi dari puncak 106.67. Harga bertahan di atas EMA50 (89.55), RSI 51.5 netral, dan Stochastic sudah oversold. Resistance di 94.7–95.1 lalu 96.6 dan 98.0. Support di 91.7, 89.8 dan 88.5. Selama 88.5 bertahan, bias netral cenderung naik, tetapi satu headline Iran bisa menggerakkan harga dengan cepat.
Pivot:91.71
R1 94.71 S1 89.84
R2 96.58 S2 86.84
R3 99.58 S3 84.97
DAILY ECONOMIC DATA
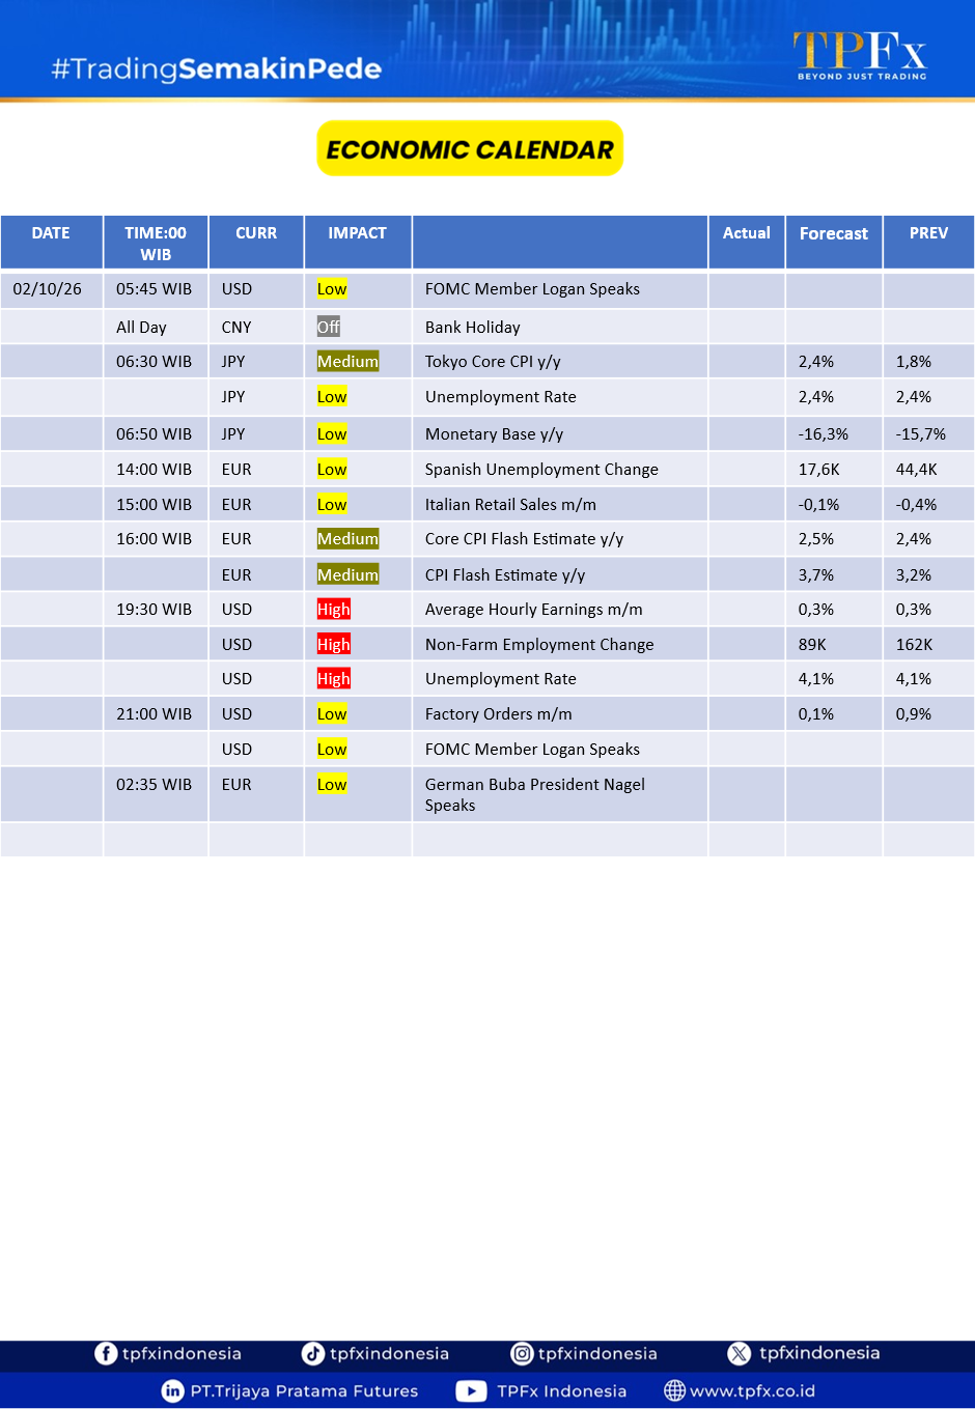
WEBINAR HARI INI (Jumat, 2 Oktober 2026)
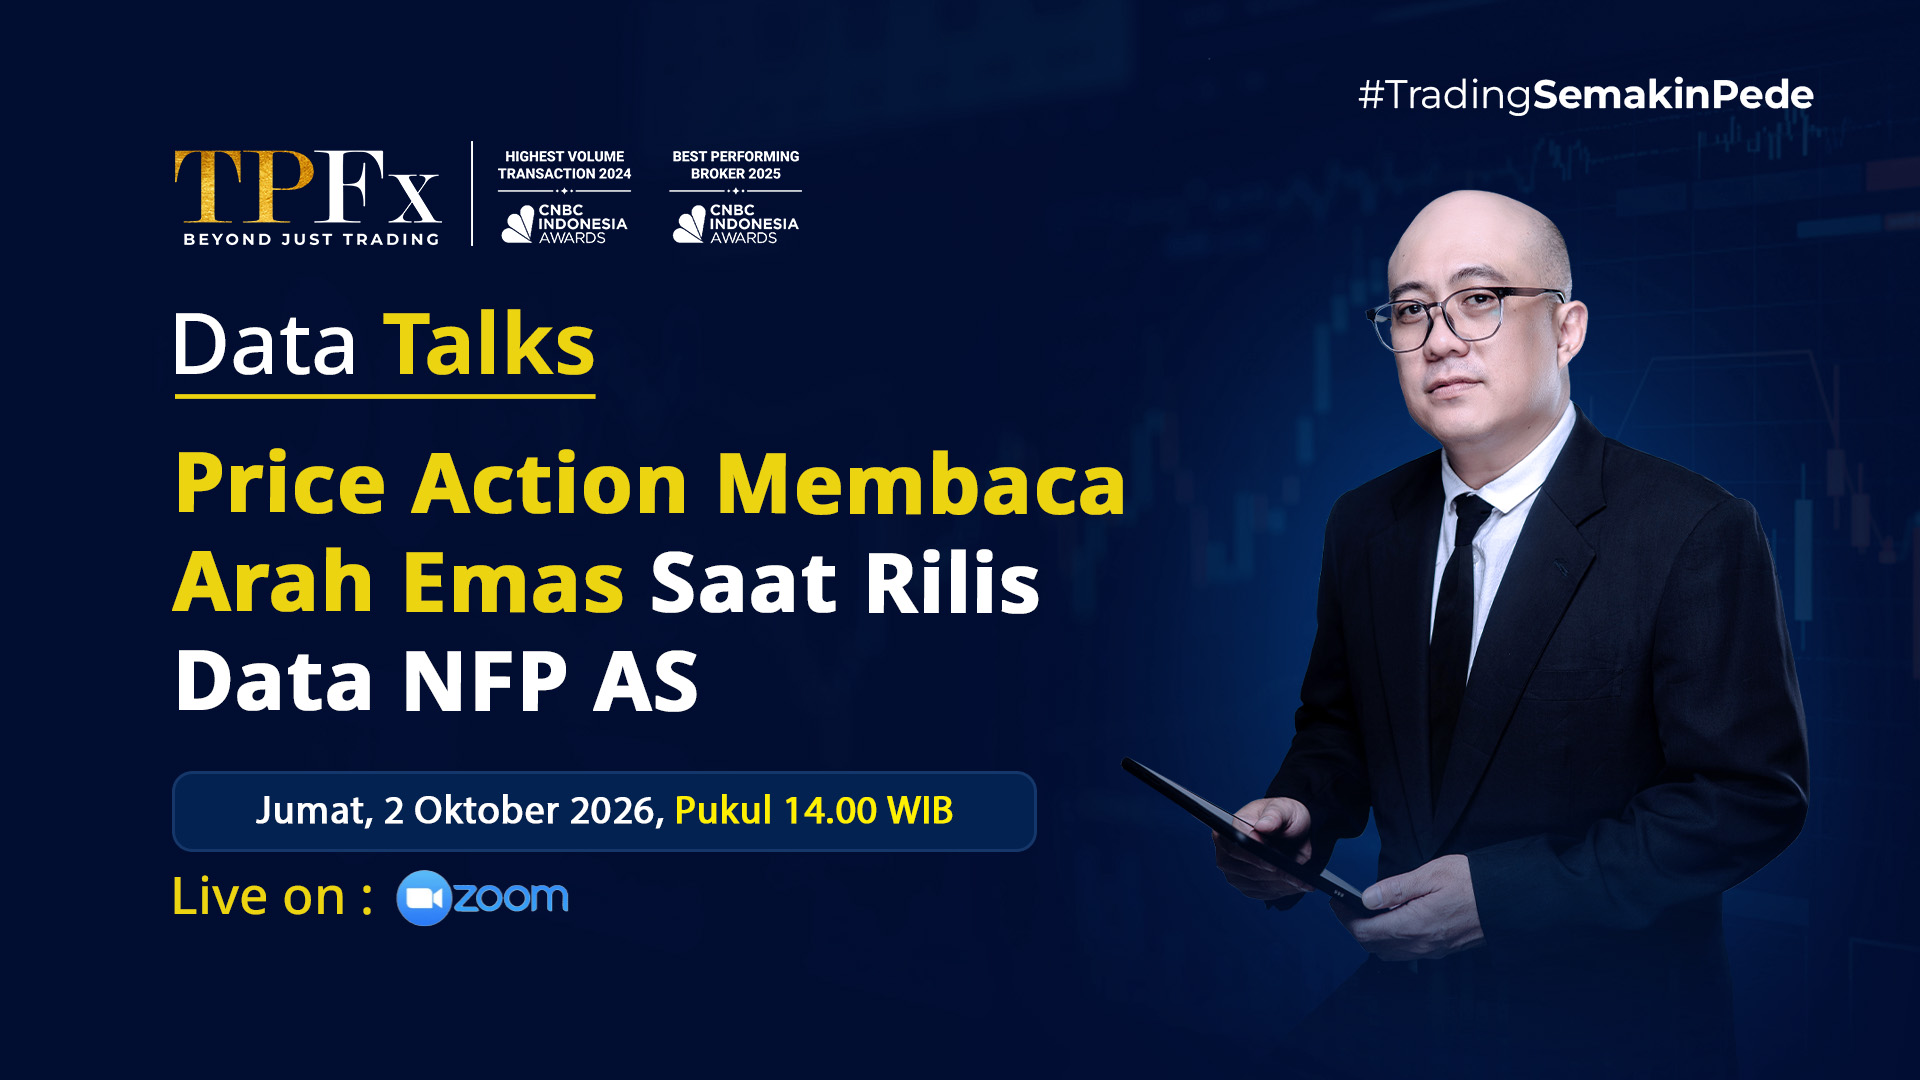
Halo, Sobat Trader…
Mau tingkatkan potensi profit trading Dollar AS & Emas bersama analyst profesional TPFx Indonesia? Mari bergabung di program unggulan seru dari TPFx Indonesia dengan tema:
Price Action Membaca Arah Emas Saat Rilis Data NFP AS
Catat jam dan waktunya ya!
 |
Jumat, 2 Oktober 2026 |
 |
13.00 WIB |
 |
Online Event : Zoom & YouTube TPFX Indonesia |
Silakan klik link di sini untuk join: