

 FOREX ZONE BY HAKIM DAN TEGUH
AUDUSD
Opportunity: Bearish Range 0,69400 – 0,68800
Tekanan kembali berlanjut pada mata uang Dollar Australia terhadap mata uang Greenback. Bahkan mata uang Aussie mencapai level terendah dalam sembilan minggu setelah angka inflasi Agustus di bawah perkiraan, mengurangi spekulasi kenaikan suku bunga dalam waktu dekat. Indeks Harga Konsumen (CPI) bulanan naik 0,4%, di bawah perkiraan 0,5%, sementara laju tahunan meningkat menjadi 4% dari 3,5% pada bulan Juli tetapi di bawah perkiraan 4,1%. Ukuran inflasi inti rata-rata terpotong naik 0,2% dari bulan sebelumnya, juga di bawah perkiraan 0,3%. Namun, inflasi inti tahunan tetap berada di angka 3,6% untuk bulan ketiga berturut-turut dan tetap di atas kisaran target Bank Sentral sebesar 2–3%, yang merupakan faktor kunci di balik keputusan bank sentral untuk menaikkan suku bunga ke level tertinggi dalam 15 tahun terakhir, yaitu 4,60% pada hari Selasa. Selisih tipis antara perkiraan inflasi dan pertumbuhan suku bunga tetap membuat pasar menurunkan kemungkinan kenaikan suku bunga lagi di bulan November menjadi 20% dari 36% sebelum data tersebut dirilis, sementara kenaikan berikutnya kini diperkirakan lebih mungkin terjadi di bulan Maret daripada Februari. Dolar Australia kini diperkirakan akan mencatat penurunan bulanan sekitar 2,8%, karena penguatan dolar AS dan ketegangan yang terus berlanjut di Timur Tengah memberikan tekanan pada mata uang yang sensitif terhadap risiko tersebut.
Pivot : 0,69601
R1 : 0,69784 S1 : 0,69261
R2 : 0,70124 S2 : 0,69078
R3 : 0,70307 S3 : 0,68738
USDJPY
Opportunity: Bullish Range 157,400 – 158,000
Tanda penguatan mata uang Yen Jepang terhadap mata uang Greenback sempat muncul sejenak dan terbatas. Dimana Yen Jepang menguat terbatas dan sentuh level 156,369 dan berada di jalur untuk menutup bulan dengan posisi lebih kuat, seiring respons para pedagang terhadap serangkaian peringatan lisan dari para pejabat yang mengisyaratkan tekad Tokyo untuk mendukung mata uangnya. Menteri Keuangan Satsuki Katayama menyatakan bahwa Jepang dan AS akan terus menjalin komunikasi erat dalam upaya menjaga stabilitas pasar mata uang di tengah meningkatnya kekhawatiran mengenai pelemahan Yen. Dia juga mengatakan bahwa Presiden Donald Trump menyampaikan kekhawatiran tentang Yen selama pertemuan dengan Perdana Menteri Sanae Takaichi. Pejabat tinggi mata uang Jepang, Atsushi Mimura, juga mengatakan bahwa perdana menteri dan menteri keuangan—bersama dengan pihak AS—telah menyampaikan pesan yang “sangat jelas” mengenai depresiasi mata uang yang berlebihan. Meskipun demikian, Yen tetap berada di bawah tekanan akibat perbedaan suku bunga AS-Jepang yang lebar, karena prospek pengetatan kebijakan moneter oleh Federal Reserve terus lebih berpengaruh daripada kenaikan suku bunga oleh Bank Sentral Jepang.
Pivot : 157,101
R1 : 157,833 S1 : 156,668
R2 : 158,266 S2 : 155,936
R3 : 158,998 S3 : 155,503
GBPUSD
Opportunity : Bearish menuju : 1.3177 – 1.3132
Di luar perkiraan, Pounds ditutup menguat pada perdagangan Rabu kemarin di tengah penguatan U.S Dollar. Pounds menguat didukung data ekonomi yang solid setelah rilis laporan GDP Inggris yang naik sebesar 1.4% versus 0.9% angka sebelumnya secara tahunan, sedangkan GDP dari bulan ke bulan rilis berada di atas angka perkiraan sebesar 0.5% versus 0.4% angka perkiraan. Namun penguatan mata-uang Poundsterling tertahan oleh penguatan U.S Dollar setelah rilis laporan Data terbaru indeks harga Personal Consumption Expenditures (PCE) yang naik 0,3% secara bulanan pada Agustus. Angka itu berada di bawah perkiraan 0,4%. Pada Juli, kenaikan PCE direvisi menjadi 0,1%. PCE inti, yang tidak memasukkan harga pangan dan energi, naik 0,2%. Angka tersebut juga lebih rendah dari perkiraan 0,3%. Secara tahunan, inflasi PCE berada di 3,4%, sementara PCE inti mencapai 3,0%. Data ini memberi ruang bagi Federal Reserve untuk mempertahankan kebijakan suku bunga tanpa tekanan besar untuk kembali mengetatkan kebijakan dalam waktu dekat. Namun, belanja konsumen AS tetap kuat. Pengeluaran konsumsi pribadi meningkat 0,9% pada Agustus. GBP masih berpotensi untuk melemah pada perdagangan hari ini yang disebabkan akan rilisnya data Perumahan Inggris pada siang nanti yang diperkirakan akan mengalami penurunan dan data Manufaktur PMI Inggris yang diperkirakan tidak mengalami ekspansi. Disatu-sisi penguatan mata-uang U.S Dollar masih mendominasi.
Open : 1.3261 Pivot 1.3266
R1 : 1.3309 S1 : 1.3221
R2 : 1.3354 S2 : 1.3177
R3 : 1.3397 S3 : 1.3132
EURUSD
Opportunity : Bearish menuju 1.1285 – 1.1249
Euro masih dalam tekanan U.S Dollar pada perdagangan Rabu kemarin. Pasangan mata uang EUR/USD ditutup turun 0,09% pada 1.1330. Euro sempat bergerak naik pada hari Rabu karena tanda-tanda inflasi yang lebih cepat di Jerman dianggap sebagai sinyal hawkish bagi kebijakan ECB dan mendukung penguatan euro, menyusul kenaikan IHK (CPI) Jerman bulan September yang melampaui perkiraan. Selain itu, kenaikan harga minyak mentah sebesar 1% pada hari Rabu meningkatkan risiko inflasi yang dapat mendorong ECB untuk terus memperketat kebijakan moneter—sebuah faktor yang menguntungkan bagi euro. Data perubahan jumlah pengangguran Jerman bulan September mencatat kenaikan sebesar 12.000, yang mengindikasikan kondisi pasar tenaga kerja lebih lemah dibandingkan ekspektasi kenaikan sebesar 500. Sore dan malam nanti akan ada pernyataan dari Presiden ECB Lagarde dan pejabat ECB Machado, Cipollone, Montagner, Schnabel. Disisi lain Indeks dolar AS ditutup naik 0,06% pada 101,46. Penguatan ekonomi AS mendukung dolar AS setelah angka PDB kuartal kedua direvisi naik, serta data perubahan lapangan kerja ADP bulan September dan MNI Chicago PMI bulan September mencatat kenaikan yang melampaui perkiraan. Selain itu, belanja pribadi bulan Agustus mencatat kenaikan terbesar dalam lima bulan terakhir. EUR masih berpotensi untuk melemah pada perdagangan hari ini yang disebabkan perkiraan penguatan Dollar masih akan berlanjut.
Open : 1.1324 Pivot : 1.1344
R1 : 1.1365 S1 : 1.1307
R2 : 1.1402 S2 : 1.1285
R3 : 1.1423 S3 : 1.1249
USDCHF
Opportunity : Bullish menuju : 0.8387 – 0.8413
Swiss Franc masih tertekan oleh penguatan U.S Dollar pada Rabu kemarin. Swiss Franc terus tertekan lebih dari satu pekan yang disebabkan oleh beberapa sebab. Naiknya kembali harga minyak global dan kuatnya permintaan mata-uang U.S Dollar menjadi sebab utama melemahnya mata-uang Franc Swiss. Kebijakan Bank Sentral Swiss (SNB) yang mempertahankan suku-bunga rendah juga memicu lemahnya permintaan atas mata-uang Swiss Franc. CHF diperkirakan masih akan tertekan pada perdagangan hari ini akibat kuatnya permintaan mata-uang U.S Dollar dan kembali menguat harga minyak mentah akibat konflik Timur-tengah. Indeks Dollar AS berakhir naik pada hari Rabu, 30 September 2026, setelah imbal hasil Treasury AS meningkat. Indeks dolar AS ditutup naik 0,06% pada 101,46. Penguatan ekonomi AS mendukung dolar AS setelah angka PDB kuartal kedua direvisi naik, serta data perubahan lapangan kerja ADP bulan September dan MNI Chicago PMI bulan September mencatat kenaikan yang melampaui perkiraan. Selain itu, belanja pribadi bulan Agustus mencatat kenaikan terbesar dalam lima bulan terakhir. Siang ini akan rilis laporan data CPI Swiss yang diperkirakan akan mengalami penurunan sebesar 0.0% di bulan September versus 0.4% di bulan Agustus. Laporan data Retail Sales Swiss juga akan mengalami pelemahan untuk di bulan September yang juga membebani pergerakan Swiss Franc.
Open : 0.8344 Pivot : 0.8346
R1 : 0.8372 S1 : 0.8331
R2 : 0.8387 S2 : 0.8306
R3 : 0.8413 S3 : 0.8291
DXY
Opportunity: Bullish Range 101,400 – 101,700
Kondisi mata uang Dollar AS terhadap beberapa mata uang utama dunia lainnya sempat merosot sejenak. Bahkan tekanan tersebut terlihat pada Indeks Dollar AS (DXY) yang menurun dan sentuh level terendah hariannya 101,026. Pelemahan Dollar AS ini karena data inflasi yang lebih rendah dari perkiraan memperkuat ekspektasi bahwa Federal Reserve mungkin akan mempertahankan suku bunga tidak berubah pada bulan Oktober. Indeks harga PCE utama naik 0,3% secara bulanan, sementara PCE inti, tidak termasuk makanan dan energi, meningkat 0,2%. Pada saat yang sama, pengeluaran konsumen tetap tangguh, dengan rumah tangga terus membeli kendaraan, perabot, dan pakaian meskipun harga bensin dan biaya lainnya meningkat. Data yang direvisi juga menunjukkan pertumbuhan ekonomi yang lebih kuat, dengan PDB kuartal kedua sekarang diperkirakan sebesar 2,2%, naik dari 1,5%, sementara pertumbuhan kuartal pertama direvisi lebih tinggi. Perekrutan karyawan oleh perusahaan-perusahaan AS juga menguat pada bulan September, menunjukkan bahwa aktivitas ekonomi tetap relatif stabil. Laporan ketenagakerjaan pemerintah yang akan dirilis pada hari Jumat diperkirakan menunjukkan penambahan 90.000 lapangan kerja (*payrolls*), yang akan menjadi masukan penting lainnya bagi The Fed menjelang pertemuan tanggal 28 Oktober. Meskipun sempat turun pada hari Rabu, nilai Dollar AS telah menguat lebih dari 1,5% sepanjang bulan September dan tidak banyak berubah selama kuartal ketiga.
Pivot : 101,338
R1 : 101,650 S1 : 101,149
R2 : 101,839 S2 : 100,837
R3 : 102,151 S3 : 100,648

INDICES ZONE BY FEDI
NIKKEI
Opportunity: Bullish ke area 67,031
Indeks Nikkei 225 naik 0,9% menjadi di atas 67.000 pada hari Kamis, melanjutkan kenaikan untuk sesi kedua berturut-turut ke level tertinggi dalam enam minggu, dengan saham-saham terkait teknologi dan kecerdasan buatan memimpin kenaikan. Reli ini terjadi setelah Micron Technology mengeluarkan prospek yang optimis, sementara Google mulai meluncurkan Gemini 4 Argon, model AI andalannya. Angka inflasi PCE AS yang lebih rendah dari perkiraan juga mendorong para pedagang untuk mengurangi taruhan pada kenaikan suku bunga Federal Reserve bulan ini, meskipun harga minyak dan imbal hasil obligasi yang tinggi terus mengaburkan prospek. Di Jepang, data bank sentral menunjukkan sentimen manufaktur membaik pada kuartal ketiga ke level tertinggi dalam lebih dari delapan tahun. Saham-saham yang mengalami kenaikan signifikan termasuk Kioxia Holdings (4,1%), Advantest (4,7%), SoftBank Group (2,5%), Taiyo Yuden (2,5%), dan Murata Manufacturing (4,5%).
Pivot : 65,887
R1 : 66,893 S1 : 65,303
R2 : 67,477 S2 : 64,297
R3 : 68,483 S3 : 63,713
HANGSENG
Opportunity: Bearish ke 25,217
Indeks Hang Seng naik 0,4%, atau 90 poin, dan ditutup pada 24.613 pada hari Rabu, membalikkan kerugian di sesi pagi karena data ekonomi Tiongkok yang lebih kuat dan dukungan pembelian yang diperbarui mengangkat sentimen. PMI manufaktur Tiongkok kembali ekspansi di angka 50,1 pada bulan September dari 49,8 pada bulan Agustus, sementara PMI non-manufaktur naik menjadi 50,2 dari 49,0 dan PMI manufaktur swasta RatingDog naik menjadi 52,1, level tertinggi dalam lima bulan, di tengah ekspektasi dukungan kebijakan lebih lanjut. Sementara itu, komentar dari Presiden Federal Reserve New York, John Williams, bahwa Fed dapat meluangkan waktu untuk menilai data yang masuk meredakan beberapa kekhawatiran tentang kenaikan suku bunga, meskipun imbal hasil obligasi pemerintah AS yang tinggi terus membebani sentimen. Saham teknologi dan bioteknologi memberikan dukungan tambahan dengan kenaikan saham Z.AI Co (4,3%), Xiaomi (0,2%), Wuxi Biologics (4,8%), Meituan (1,8%), dan MiniMax (3,7%). Sepanjang bulan, pasar saham turun 4,2%, terbebani oleh kenaikan imbal hasil obligasi pemerintah, harga minyak, dan kekhawatiran baru tentang suku bunga AS, tetapi naik sekitar 6,5% untuk kuartal tersebut.
Pivot : 24,408
R1 : 24,558 S1 : 24,120
R2 : 24,846 S2 : 23,970
R3 : 24,996 S3 : 23,682
NASDAQ
Opportunity: Buy Limit: 30,560| SL: 30,400 | TP: 30,720
Kontrak berjangka saham AS sedikit menguat pada hari Kamis karena investor mencari katalis baru di awal bulan perdagangan baru, sementara pasar terus bergulat dengan harga minyak yang tinggi dan imbal hasil obligasi pemerintah. Kontrak berjangka Dow naik sekitar 0,2%, sementara kontrak berjangka S&P 500 dan Nasdaq 100 masing-masing naik sekitar 0,3%. Dalam perdagangan reguler pada hari Rabu, Dow dan S&P 500 masing-masing turun 0,86% dan 0,25%, sementara Nasdaq Composite naik 0,24%. Saham sektor keuangan dan industri menekan pasar karena imbal hasil obligasi pemerintah naik akibat kekhawatiran tentang inflasi yang terus-menerus didorong oleh sektor energi, dengan AS dan Iran hanya sedikit mengalami kemajuan dalam negosiasi. Sementara itu, inflasi PCE inti meningkat lebih kecil dari perkiraan sebesar 0,2% pada bulan Agustus, meningkatkan harapan bahwa Federal Reserve akan menunda kenaikan suku bunga pada bulan Oktober. Investor kini menunggu data klaim pengangguran mingguan terbaru pada hari Kamis dan laporan pekerjaan bulan September pada hari Jumat. Laporan pendapatan juga akan dirilis oleh Nike, McCormick, dan Acuity Brands.
Pivot : 30,917.92
R1 : 31,166.33 S1 : 30,771.33
R2 : 31,312.92 S2 : 30,522.92
R3 : 31,561.33 S3 : 30,376.33

COMMODITY ZONE BY ALWI ASSEGAF
Gold
Opportunity: Bias: cenderung turun selama harga belum kembali di atas 4.174,53.
Emas dibuka di 4.183,77 pada 30 September, sempat naik ke high 4.219,34, lalu berbalik turun ke low 4.147,35 dan ditutup di 4.156,90. Pada awal sesi 1 Oktober emas dibuka di 4.160,46, gap kecil 3,56 poin di atas close sebelumnya, lalu bergerak di 4.139,01-4.160,66 dan berada di sekitar 4.150. Secara fundamental, rilis Core PCE yang lebih lunak dari perkiraan (naik 0,2% bulanan, tahunan 3,0%) awalnya mengangkat emas karena peluang kenaikan suku bunga Fed di rapat 27-28 Oktober menurun dari sekitar 70% ke kisaran 40-50%, tergantung sumber. Kenaikan tersebut tidak bertahan karena yield Treasury 10 tahun naik sekitar 5 bps ke area 5,30% (level tertinggi sejak 2007), indeks dolar menguat ke sekitar 101,4-101,5, dan data AS lain lebih kuat dari perkiraan: ADP +90 ribu dan PDB kuartal II 2,2%.
Fokus hari ini adalah apakah yield dan dolar tetap menekan emas, atau data baru membuat pasar kembali menurunkan peluang kenaikan Fed. Rilis klaim pengangguran awal terjadwal pukul 19:30 WIB, disusul ISM Manufacturing PMI pukul 21:00 WIB, dan beberapa pejabat Fed dijadwalkan berbicara hari ini. Data tenaga kerja yang kuat bisa mengangkat lagi peluang hike Oktober dan menekan emas, sedangkan data lemah bisa menurunkan yield dan memberi ruang rebound. Pasar juga bersiap menghadapi Nonfarm Payrolls Jumat 2 Oktober (satu kalender yang saya rujuk memperkirakan sekitar 100 ribu), jadi pergerakan bisa tertahan menjelang rilis itu. Libur Golden Week China yang dimulai hari ini juga bisa menipiskan likuiditas sesi Asia. Ketegangan Hormuz dan Iran tetap menjadi faktor safe-haven, tetapi belakangan lebih sering diimbangi tekanan yield tinggi.
Pivot : 4174.53
R1 4201.71 R2 4246.52 R3 4273.7
S1 4129.72 S2 4102.54 S3 4057.73
Oil
Opportunity : Wait and See . Harga berada tepat disekitar i pivot, jadi lebih aman menunggu breakout daripada menebak arah.
Minyak dibuka di 88,99 pada 30 September, sempat menyentuh low 88,53, naik ke high 91,86, dan ditutup di 90,37. Sesi 1 Oktober dibuka datar di 90,37, bergerak sempit di 89,80-90,57, dan berada di sekitar 90,05 dengan volume masih tipis. Penurunan 29 September dipicu pulihnya ekspor minyak Timur Tengah ke level tertinggi sejak konflik Iran dimulai (sekitar 16,3 juta barel per hari pada September), yang mengikis premi risiko perang, sementara Rebound 30 September didorong negosiasi AS-Iran yang macet setelah Trump menolak kabar pelonggaran sanksi dan pencairan dana beku Iran, serta pasokan bahan bakar yang ketat; persediaan minyak AS turun sekitar 1,7 juta barel dan stok distilat juga turun, meski stok minyak mentah naik sekitar 0,9 juta barel (perkiraan pasar justru turun tipis). Kenaikan tertahan oleh dolar yang menguat (DXY sekitar 101,4) dan yield 10 tahun di kisaran 5,30%.
Harga hari ini kemungkinan lebih ditentukan berita Hormuz dan Iran daripada data ekonomi. Kabar kemajuan atau kebuntuan dalam diplomasi AS-Iran (Qatar masih menjadi perantara) bisa menggerakkan harga cepat, dan pemulihan aliran minyak serta restart pipa Timur-Barat Arab Saudi menjadi faktor penekan pasokan-risiko. Dari sisi data, klaim pengangguran awal (19:30 WIB) dan ISM Manufacturing (21:00 WIB) memberi gambaran permintaan, sedangkan yield dan dolar yang tinggi serta peluang kenaikan Fed Oktober (kini turun ke kisaran 40-50%) menjadi hambatan sentimen. Pertemuan OPEC+ dalam waktu dekat diperkirakan mempertahankan target produksi November, jadi kejutan dari sana kecil. Pasar juga menanti NFP Jumat 2 Oktober, sehingga pergerakan bisa tertahan menjelang rilis itu.
Pivot: 90.25
R1 91.98 S1 88.65
R2 93.58 S2 86.92
R3 95.31 S3 85.32
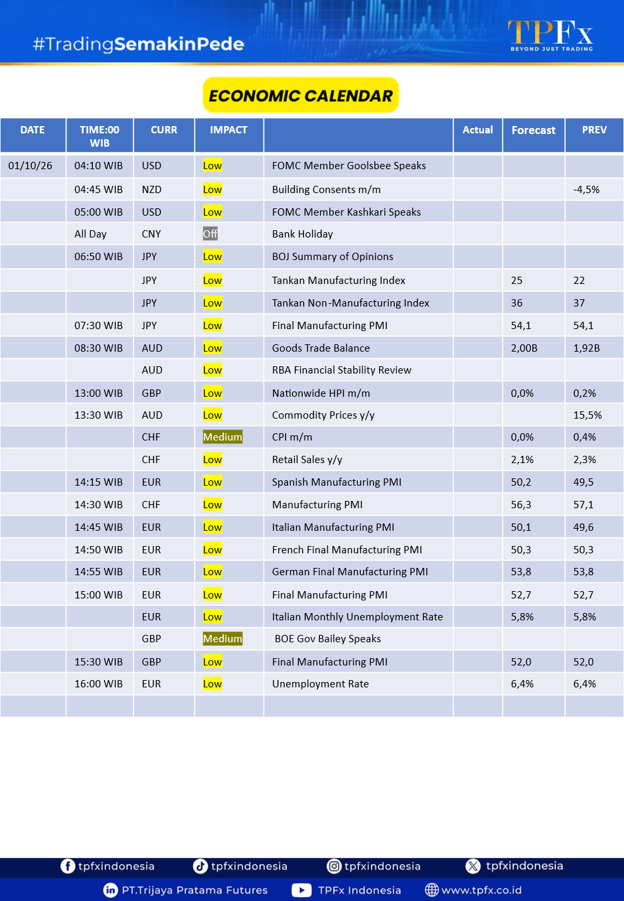
DAILY ECONOMIC DATA
WEBINAR HARI INI (Kamis, 1 Oktober 2026)
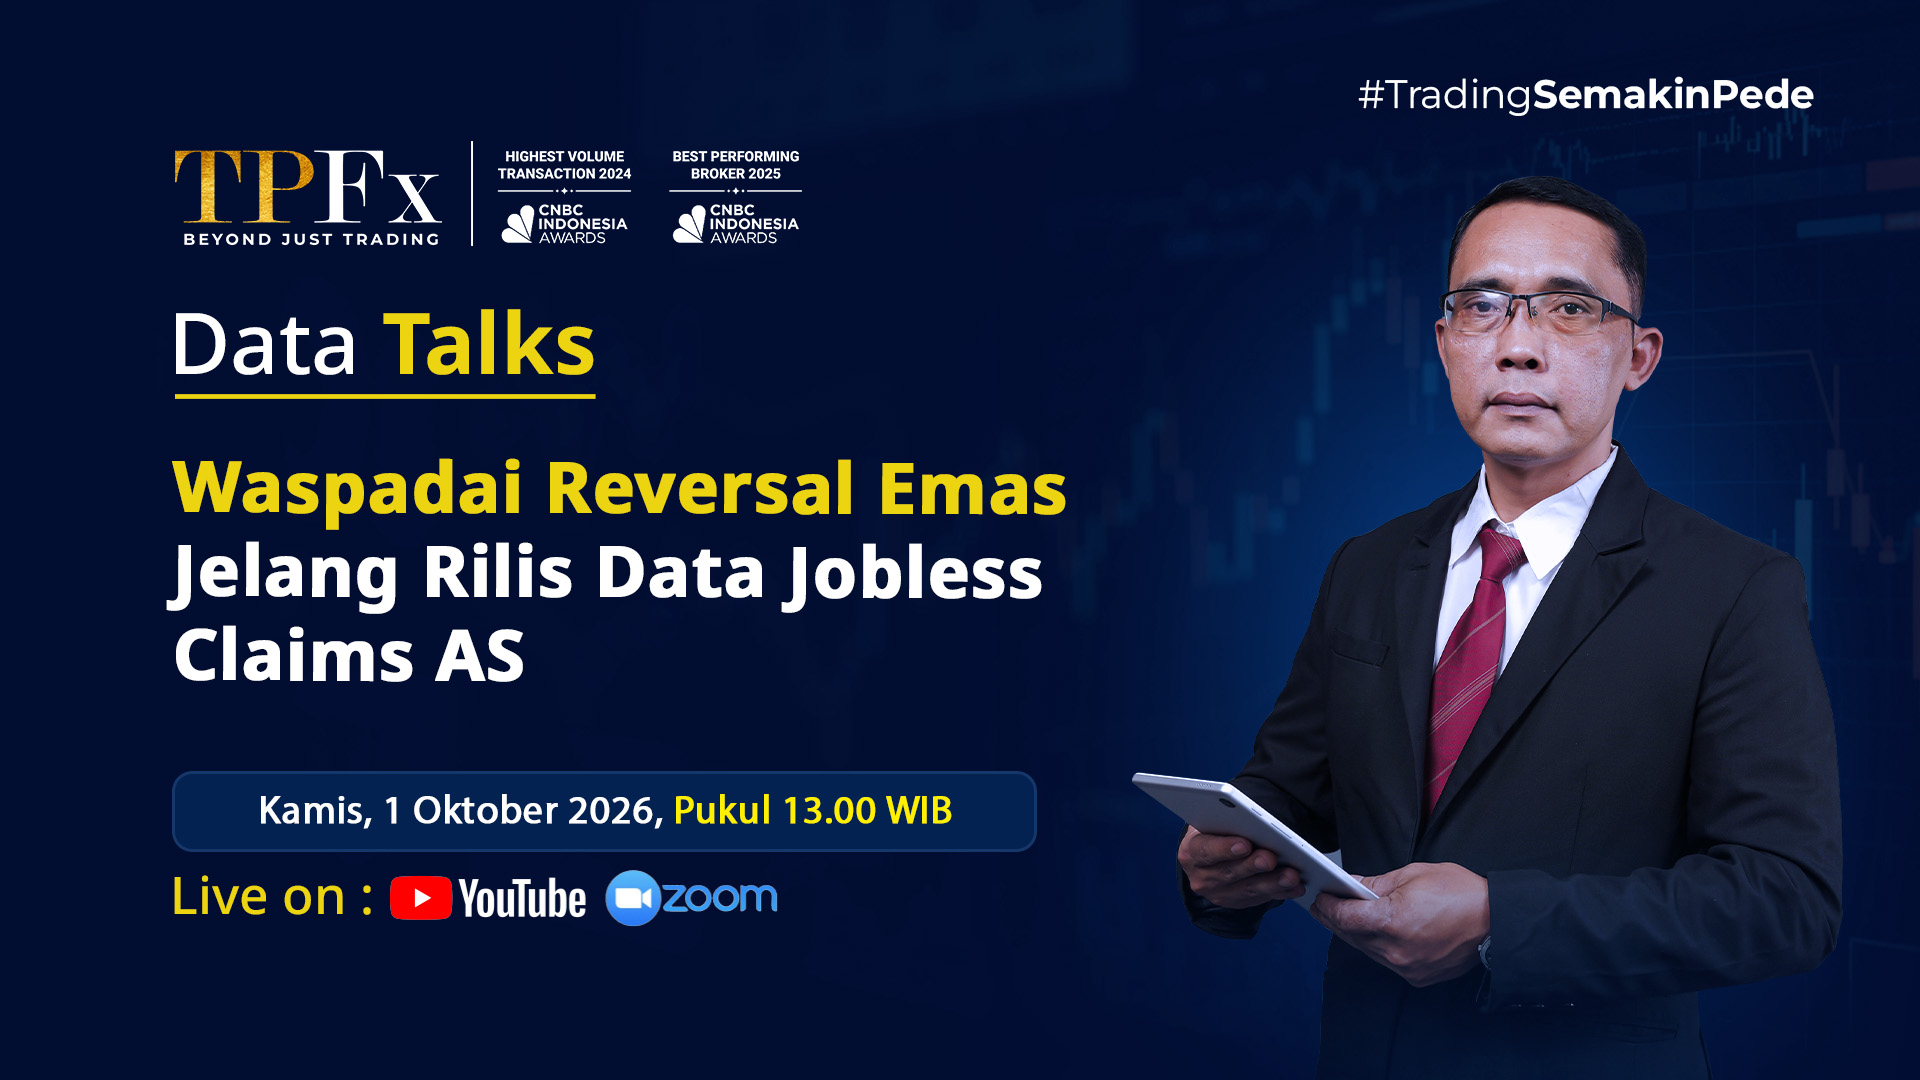
Halo, Sobat Trader…
Mau tingkatkan potensi profit trading Dollar AS & Emas bersama analyst profesional TPFx Indonesia? Mari bergabung di program unggulan seru dari TPFx Indonesia dengan tema:
Waspadai Reversal Emas Jelang Rilis Data Jobless Claims AS
Catat jam dan waktunya ya!
 |
Kamis, 1 Oktober 2026 |
 |
13.00 WIB |
 |
Online Event : Zoom & YouTube TPFX Indonesia |
Silakan klik link di sini untuk join: